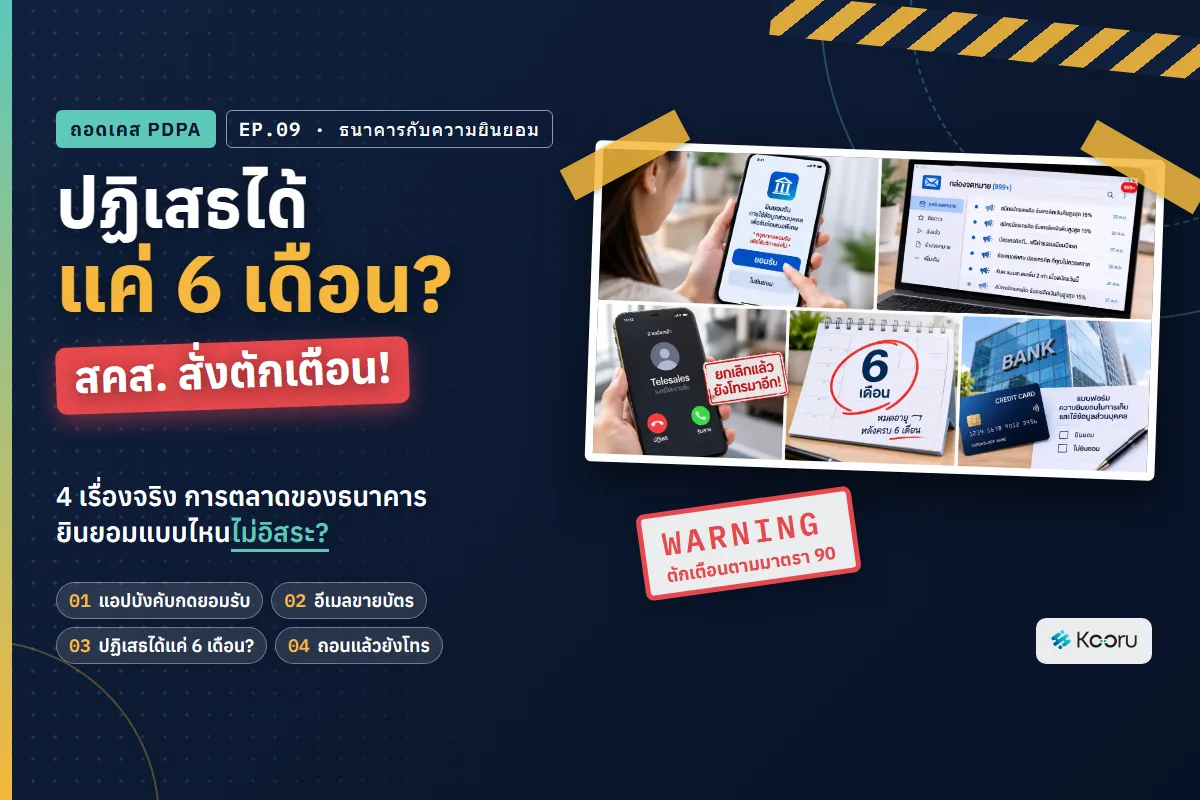
บทนำ: “การปฏิเสธของคุณมีผล 6 เดือนนะคะ” ประโยคที่ทำให้ธนาคารโดนตักเตือน
ผู้หญิงคนหนึ่งได้รับโทรศัพท์จากธนาคารเสนอผลิตภัณฑ์เงินฝาก ทั้งที่เธอไม่เคยให้ความยินยอม เธอทักท้วง แล้วพนักงานก็ตอบกลับมาด้วยประโยคที่หลายคนคงเคยได้ยิน
“การไม่ให้ความยินยอมที่แจ้งมา มีผล 6 เดือนนับแต่แจ้ง และใช้เฉพาะสาขาที่ระงับเท่านั้น พ้น 6 เดือนแล้วเจ้าหน้าที่นำข้อมูลมาใช้ได้”
เธอพยายามโทรไปร้องเรียนที่เบอร์ที่ธนาคารประกาศไว้ แต่เบอร์นั้นติดต่อเพื่อร้องเรียนไม่ได้ เธอจึงร้องเรียนไปที่คณะกรรมการผู้เชี่ยวชาญ
ผลคือ คณะกรรมการวินิจฉัยว่าธนาคารใช้ข้อมูลโดยไม่ได้รับความยินยอมและไม่มีฐานทางกฎหมายอื่น ฝ่าฝืนมาตรา 27 และออกคำสั่งตักเตือนตามมาตรา 90 ให้ธนาคารปรับปรุงกระบวนการตรวจความยินยอมก่อนโทรเสนอขาย และรายงานผลภายใน 30 วัน
อีก 3 เรื่องในตอนนี้เกี่ยวกับธนาคารและการตลาดเหมือนกัน
- ลูกค้าคนหนึ่งร้องว่า แอป Mobile Banking ขอความยินยอมแบบไม่ให้อิสระ ธนาคารแก้หน้าจอขอความยินยอมจนลูกค้าพอใจ
- ลูกค้าที่สมัครบัตรเครดิต ได้รับอีเมลการตลาดที่ธนาคารอ้างฐานประโยชน์โดยชอบด้วยกฎหมาย แจ้งเลิกรับแล้ว ธนาคารนำชื่อออกภายใน 3 วัน
- ลูกค้าอีกคน ถอนความยินยอมแล้ว ได้ข้อความยืนยันแล้ว แต่ยังมีพนักงานโทรมาชวนทำบัตรเครดิต คณะกรรมการวินิจฉัยว่าผิด และสั่งให้อบรมพนักงานกับเร่งระบบถอนความยินยอม
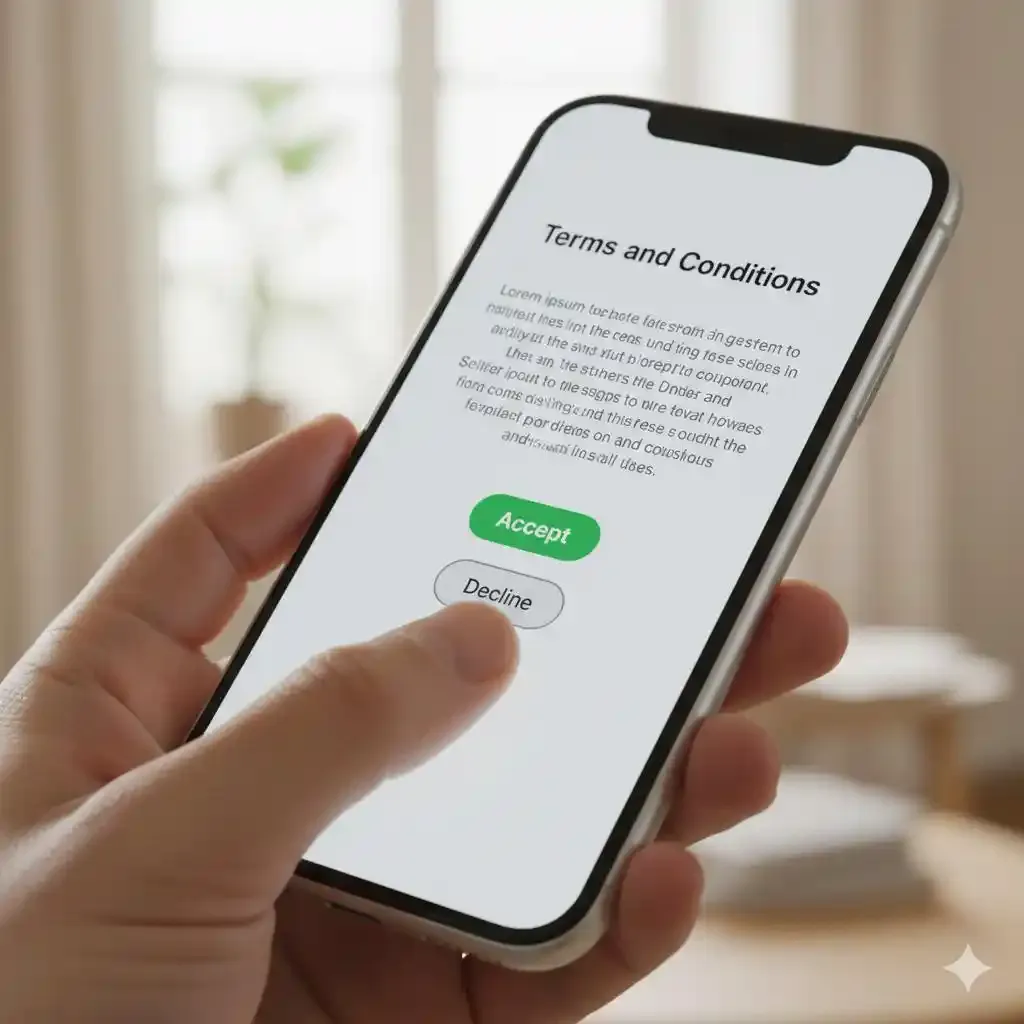
คุณเคยกด “ยอมรับ” ในแอปธนาคารโดยไม่ได้อ่านไหม? แล้วถ้าคุณเป็นเจ้าของธุรกิจที่ทำการตลาดกับลูกค้า คำถามที่ควรถามตัวเองคือ เมื่อลูกค้าบอกว่า “ไม่เอาแล้ว” ระบบของคุณจำคำนั้นไว้นานแค่ไหน และพนักงานทุกคนรู้ไหมว่าต้องหยุด?
นี่คือ EP.09 ของซีรีส์ “ถอดเคส PDPA” และเป็นตอนที่ 2 ของชุด “ข้อมูลของเราในมือธนาคารและบริษัทประกัน” ตอนก่อนหน้าคือ EP.08 ประกันโทรขายไม่หยุด และตอนที่ปูพื้นเรื่องความยินยอมไว้คือ EP.06 แอปติ๊กยินยอมให้เองและสิทธิขอลบ
ธนาคารโทรขายหรือส่งอีเมลการตลาด ต้องได้รับความยินยอมจากเราก่อนไหม?
ไม่จำเป็นต้องเป็นความยินยอมเสมอไป แต่ต้องมีฐานทางกฎหมายรองรับ ธนาคารอาจใช้ความยินยอมตามมาตรา 19 หรืออ้างประโยชน์โดยชอบด้วยกฎหมายตามมาตรา 24 (5) ก็ได้ แต่ถ้าไม่มีฐานใดเลย หรือลูกค้าถอนความยินยอมหรือคัดค้านแล้วยังติดต่อต่อ ถือว่าฝ่าฝืนมาตรา 27 ใน 2 จาก 4 เรื่องในบทความนี้ คณะกรรมการวินิจฉัยว่าธนาคารฝ่าฝืนมาตรา 27
ชื่อ เบอร์โทร และอีเมลของลูกค้าเป็นข้อมูลส่วนบุคคล การโทรหรือส่งอีเมลเสนอผลิตภัณฑ์จึงเป็น “การใช้” ข้อมูลส่วนบุคคลเพื่อการตลาดแบบตรง หลักที่เกี่ยวกับตอนนี้โดยตรงมี 5 ข้อ
| มาตรา | หลัก | ใช้กับการตลาดของธนาคารอย่างไร |
|---|---|---|
| 19 วรรคสี่ | การขอความยินยอมต้องคำนึงถึงความเป็นอิสระของเจ้าของข้อมูล และไม่ผูกความยินยอมเป็นเงื่อนไขของบริการที่ไม่จำเป็นหรือไม่เกี่ยวข้อง | หน้าจอขอความยินยอมในแอปธนาคาร |
| 19 วรรคห้า | ถอนความยินยอมได้ทุกเมื่อ และต้องถอนได้ง่ายเหมือนตอนให้ | คำว่า “ไม่ต้องติดต่อมาอีก” ไม่มีวันหมดอายุ |
| 24 (5) | ใช้ข้อมูลได้โดยไม่ต้องขอความยินยอม ถ้าจำเป็นเพื่อประโยชน์โดยชอบด้วยกฎหมาย และไม่สำคัญน้อยกว่าสิทธิของเจ้าของข้อมูล | อีเมลเสนอผลิตภัณฑ์ให้ผู้สมัครบัตร |
| 27 | ห้ามใช้หรือเปิดเผยข้อมูลโดยไม่ได้รับความยินยอม เว้นแต่เข้าข้อยกเว้นตามมาตรา 24 หรือ 26 | การโทรเสนอขายทุกครั้ง |
| 32 | เจ้าของข้อมูลคัดค้านการใช้ข้อมูลเพื่อการตลาดแบบตรงได้ตลอดเวลา | ลูกค้ากดเลิกรับอีเมลหรือบอกให้หยุดโทร |
ภาพรวม 4 เรื่องในตอนนี้ เรียงตามเลขที่ผลการพิจารณา พร้อมผลที่คณะกรรมการสั่ง
| เรื่อง | สิ่งที่เกิด | ผล |
|---|---|---|
| 1 | แอป Mobile Banking ขอความยินยอมแบบไม่ให้อิสระ ลูกค้าขอให้แก้และขอถอนความยินยอม | ธนาคารแก้หน้าจอแล้ว ผู้ร้องถอนเรื่อง คณะกรรมการไม่รับเรื่อง (1/2566) |
| 2 | ผู้สมัครบัตรเครดิตได้รับอีเมลการตลาดที่อ้างมาตรา 24 (5) | ธนาคารนำชื่อออกภายใน 3 วันหลังลูกค้าคัดค้าน ผู้ร้องถอนเรื่อง ยุติเรื่อง (3/2567) |
| 3 | โทรเสนอเงินฝากโดยไม่มีความยินยอม พนักงานบอกว่าการปฏิเสธมีผลแค่ 6 เดือน | ฝ่าฝืนมาตรา 27 ตักเตือนตามมาตรา 90 และสั่งปรับปรุงกระบวนการ (6/2567) |
| 4 | ถอนความยินยอมแล้ว ธนาคารยืนยันแล้ว แต่ยังโทรชวนทำบัตรเครดิต | ฝ่าฝืนมาตรา 27 สั่งอบรมพนักงานและเร่งระบบถอนความยินยอม แม้คู่กรณีตกลงกันได้แล้ว (8/2567) |
อ่านก่อนไปต่อ: เรื่องเล่าในบทความนี้สรุปจากเอกสารผลการพิจารณาของคณะกรรมการผู้เชี่ยวชาญ คณะที่ 1 สำนักงานคณะกรรมการคุ้มครองข้อมูลส่วนบุคคล (สคส.) ที่เผยแพร่ต่อสาธารณะ เอกสารทุกฉบับปิดชื่อผู้ร้องและธนาคารไว้ เราจึงไม่รู้และไม่บอกว่าเป็นธนาคารใด และไม่ได้หมายความว่าทั้ง 4 เรื่องเป็นธนาคารเดียวกัน เราเล่าเฉพาะข้อเท็จจริงที่อยู่ในเอกสาร ส่วนที่เป็นข้อคิดหรือคำแนะนำเป็นความเห็นของผู้เขียน
เรื่องที่ 1: แอปธนาคารให้กดยินยอมแบบไม่มีทางเลือก ผิด PDPA ไหม?
เสี่ยงผิดมาตรา 19 วรรคสี่ ซึ่งกำหนดให้การขอความยินยอมต้องคำนึงถึงความเป็นอิสระของเจ้าของข้อมูล ในเรื่องนี้ธนาคารแก้หน้าจอขอความยินยอมจนผู้ร้องพอใจ ผู้ร้องจึงถอนเรื่อง และคณะกรรมการมีคำสั่งไม่รับเรื่อง ไม่มีคำวินิจฉัยว่าผิดหรือไม่ แต่เรื่องนี้เป็นตัวอย่างว่าการร้องเรียน 1 ครั้งทำให้ธนาคารต้องแก้แอปได้จริง
ผู้ร้องเป็นผู้ชายคนหนึ่ง เขาร้องเรียนว่า
- ธนาคารซึ่งเป็นผู้ให้บริการแอป Mobile Banking ขอความยินยอมในลักษณะที่ไม่ให้อิสระแก่เขาในการให้ความยินยอม
- ซึ่งเขาเห็นว่า ไม่เป็นไปตามมาตรา 19 วรรคสี่ ของ PDPA
- เขาต้องการ 2 อย่าง คือ ให้ธนาคารแก้แอปให้ขอความยินยอมอย่างถูกต้อง และ ขอถอนความยินยอมที่เคยให้ไว้กับธนาคารและบริษัทในเครือที่เกี่ยวข้อง
ต่อมา ผู้ร้องขอถอนคำร้องเรียน และเห็นว่าธนาคาร ปรับปรุงรูปแบบการขอความยินยอมในการเข้าใช้งานแอปให้สอดคล้องกับกฎหมายและตรงตามความต้องการของเขาแล้ว
คณะกรรมการผู้เชี่ยวชาญ คณะที่ 1 เห็นว่าผู้ร้องประสงค์ขอถอนคำร้องเรียน และธนาคารปฏิบัติตามคำขอแล้ว จึงอาศัยอำนาจตามมาตรา 74 วรรคหนึ่ง ประกอบข้อ 13 (6) ของระเบียบว่าด้วยการยื่น การไม่รับเรื่อง การยุติเรื่อง การพิจารณา และระยะเวลาในการพิจารณาคำร้องเรียน มีคำสั่ง ไม่รับเรื่องร้องเรียน (ผลการพิจารณาที่ 1/2566 ลงวันที่ 7 เมษายน 2566)
ความเห็นผู้เขียน: เอกสารไม่ได้บรรยายว่าหน้าจอเดิมหน้าตาอย่างไร เราจึงไม่เดา แต่คำว่า “ไม่ให้อิสระ” ในทางปฏิบัติมักมาในรูปแบบที่คุ้นตา เช่น
- ต้องกดยอมรับการตลาดก่อนถึงจะเข้าแอปได้ ทั้งที่การโอนเงินหรือดูยอดไม่ได้ต้องใช้ความยินยอมทางการตลาดเลย
- รวมหลายเรื่องไว้ในปุ่มเดียว เช่น ยอมรับเงื่อนไขบริการ ยอมรับการตลาด และยอมให้ส่งข้อมูลให้บริษัทในเครือ ในคลิกเดียว
- ปุ่มยอมรับเด่น ปุ่มปฏิเสธซ่อน หรือต้องเลื่อนหาหลายหน้า
มาตรา 19 วรรคสี่เขียนไว้ชัดว่าการขอความยินยอมต้องไม่มีเงื่อนไขให้ยินยอมเพื่อเข้าทำสัญญาหรือรับบริการ ซึ่งไม่จำเป็นหรือไม่เกี่ยวข้องกับสัญญาหรือบริการนั้น คำถามที่ธนาคารควรถามตัวเองจึงง่ายมาก ถ้าลูกค้ากด “ไม่ยินยอม” ด้านการตลาด เขายังโอนเงินได้ไหม ถ้าไม่ได้ หน้าจอนั้นมีปัญหา
สังเกตอีกจุด ผู้ร้องขอถอนความยินยอม รวมถึงบริษัทในเครือที่เกี่ยวข้อง ด้วย ความยินยอมที่ส่งต่อไปถึงบริษัทในเครือเป็นจุดที่ลูกค้าเริ่มตั้งคำถามมากขึ้น ธนาคารและกลุ่มธุรกิจที่แชร์ข้อมูลกันจึงต้องมีระบบที่ถอนแล้วหยุดได้ทั้งเครือ ไม่ใช่แค่บริษัทที่ลูกค้ากดถอน
ปัญหาแอปที่ “ถามแล้วไม่ฟัง” ไม่ได้เกิดแค่ในไทย ข่าว CNIL ปรับ Fnac 7 ล้านยูโร เพราะแอปยังส่งข้อมูลให้ระบบแนะนำสินค้าแม้ผู้ใช้กดไม่ยอมรับ แสดงว่าหน่วยงานต่างประเทศตรวจถึงระดับว่าปุ่ม “ไม่ยอมรับ” ทำงานจริงหรือไม่ และกระแสการจับ dark patterns ในยุโรปก็กำลังมา ดู EU จับเกม 9 เกมเรื่อง dark patterns ถ้าคุณกำลังออกแบบหน้าจอขอความยินยอม เริ่มจาก คู่มือขอความยินยอมให้ถูกต้องตามมาตรา 19
เรื่องที่ 2: สมัครบัตรเครดิตแล้วได้อีเมลการตลาด ธนาคารอ้าง “ประโยชน์โดยชอบด้วยกฎหมาย” ได้ไหม?
ในเรื่องนี้ธนาคารอ้างฐานประโยชน์โดยชอบด้วยกฎหมายตามมาตรา 24 (5) ส่งอีเมลการตลาดให้ผู้สมัครบัตรที่ไม่ได้แจ้งว่าไม่ต้องการรับการติดต่อ และเมื่อลูกค้าคัดค้าน ธนาคารนำชื่อออกภายใน 3 วัน ผู้ร้องจึงถอนเรื่องและคณะกรรมการยุติเรื่อง คณะกรรมการไม่ได้วินิจฉัยว่าฐานนี้ใช้ได้หรือไม่ แต่เรื่องนี้เป็นตัวอย่างของธนาคารที่ตอบคำขอได้เร็ว
ผู้ร้องเป็นผู้ชายคนหนึ่ง เขาเห็นว่าตนถูกละเมิดข้อมูลส่วนบุคคล เพราะ ได้รับอีเมลเสนอผลิตภัณฑ์ทางการตลาดจากธนาคารโดยไม่ได้ให้ความยินยอม
ลำดับเหตุการณ์ตามเอกสาร
- 22 พฤษภาคม 2565 ผู้ร้องยื่นใบสมัครบัตรเครดิตกับสถาบันการเงินแห่งหนึ่ง และ ในวันยื่นเอกสาร ไม่ได้แจ้งความประสงค์ว่าจะไม่รับการติดต่อประชาสัมพันธ์ทางการตลาด
- ธนาคารจึงส่งการประชาสัมพันธ์ทางการตลาดถึงผู้ร้อง โดยอาศัยฐานประโยชน์โดยชอบด้วยกฎหมายตามมาตรา 24 (5)
- 6 สิงหาคม 2565 ผู้ร้องยกเลิกการรับประชาสัมพันธ์ทางการตลาดกับธนาคาร และยื่นเรื่องร้องเรียนต่อ สคส. ในคราวเดียวกัน
- 9 สิงหาคม 2565 ธนาคาร นำรายชื่อผู้ร้องออกจากการติดต่อเพื่อการตลาดแบบตรง
- 18 สิงหาคม 2565 ธนาคาร แจ้งผู้ร้องว่าได้ปฏิบัติตามคำขอแล้ว
- ต่อมาผู้ร้องแจ้งขอถอนคำร้องเรียน
คณะกรรมการผู้เชี่ยวชาญ คณะที่ 1 เห็นว่าเป็นกรณีตามข้อ 13 (6) ของระเบียบว่าด้วยการยื่น การไม่รับเรื่อง การยุติเรื่อง การพิจารณา และระยะเวลาในการพิจารณาคำร้องเรียน พ.ศ. 2565 จึงอาศัยอำนาจตามมาตรา 74 วรรคสอง ประกอบข้อ 13 (3) ของระเบียบเดียวกัน มีคำสั่ง ยุติเรื่องร้องเรียน (ผลการพิจารณาที่ 3/2567 ลงวันที่ 11 มีนาคม 2567)
ความเห็นผู้เขียน: เรื่องนี้เป็นเรื่องที่ดีที่สุดในตอนนี้ ถ้ามองจากฝั่งธนาคาร และมีบทเรียน 3 ข้อ
ข้อแรก การตลาดไม่ได้ต้องใช้ความยินยอมเสมอไป ธนาคารในเรื่องนี้เลือกอ้างประโยชน์โดยชอบด้วยกฎหมาย ซึ่งเป็นฐานที่กฎหมายเปิดไว้ แต่ฐานนี้มีเงื่อนไขว่าประโยชน์ของธุรกิจต้องไม่สำคัญน้อยกว่าสิทธิของเจ้าของข้อมูล ก่อนเลือกฐานนี้ควรตอบ 3 คำถามก่อนอ้างฐานประโยชน์โดยชอบด้วยกฎหมาย ให้ได้ และดูว่าการตลาดแบบไหนใช้ฐานไหนใน ไม่ต้องขอความยินยอมทุกเรื่อง เลือกฐาน PDPA ให้ถูกงาน
ข้อสอง ฐานประโยชน์โดยชอบด้วยกฎหมายมาพร้อมสิทธิคัดค้าน มาตรา 32 ให้ลูกค้าคัดค้านการใช้ข้อมูลเพื่อการตลาดแบบตรงได้ และเมื่อคัดค้านแล้ว ธนาคารต้องแยกข้อมูลนั้นออกจากการตลาด ธนาคารในเรื่องนี้ทำภายใน 3 วัน และแจ้งกลับภายใน 12 วัน เทียบกับเรื่องที่ 3 และ 4 ที่ลูกค้าบอกแล้วยังถูกติดต่อ จะเห็นว่าความต่างไม่ได้อยู่ที่ฐานกฎหมาย แต่อยู่ที่ ระบบหยุดได้จริงหรือไม่
ข้อสาม ใบสมัครคือจุดที่ดีที่สุดในการถาม เอกสารระบุว่าผู้ร้องไม่ได้แจ้งว่าไม่ต้องการรับการตลาดในวันยื่นใบสมัคร แปลว่าใบสมัครมีช่องให้เลือก การเปิดช่องให้ลูกค้าเลือกตั้งแต่ต้น ทำให้ธนาคารมีหลักฐานว่าลูกค้ารู้และมีโอกาสปฏิเสธ ใครที่ส่งโปรโมชันหาลูกค้าเก่าอยู่ อ่านต่อใน ส่งโปรฯ หาลูกค้าเก่า ต้องขอความยินยอมทุกครั้งหรือไม่
ถ้าธุรกิจของคุณจ้างบริษัทภายนอกส่งอีเมลการตลาด ให้เขียนหน้าที่นำรายชื่อที่คัดค้านออกและระยะเวลาไว้ในสัญญา ดูหัวข้อที่ควรมีใน สัญญาบริการ Email Marketing และถ้าส่งอีเมลถึงลูกค้าในยุโรปด้วย ระวังเรื่องพิกเซลติดตามการเปิดอีเมล ตามข่าว อิตาลีบังคับขอความยินยอมก่อนใช้พิกเซลติดตามการเปิดอีเมลการตลาด
เรื่องที่ 3: พนักงานบอกว่า “ปฏิเสธการตลาดได้แค่ 6 เดือน” จริงไหม?
ไม่จริง ไม่มีบทบัญญัติใดใน PDPA ที่ให้การปฏิเสธหรือการถอนความยินยอมหมดอายุใน 6 เดือน ในเรื่องนี้คณะกรรมการวินิจฉัยว่าธนาคารใช้ข้อมูลโดยไม่ได้รับความยินยอมและไม่มีฐานทางกฎหมายอื่น ฝ่าฝืนมาตรา 27 และมีคำสั่งตักเตือนตามมาตรา 90 เรื่องนี้เป็นเรื่องเดียวในตอนนี้ที่จบด้วยคำสั่งตักเตือน
ผู้ร้องเป็นผู้หญิงคนหนึ่ง เรื่องของเธอมีลำดับดังนี้
- 6 กรกฎาคม 2566 ธนาคาร ติดต่อเธอเพื่อเสนอผลิตภัณฑ์เงินฝาก โดยเธอไม่ได้ให้ความยินยอมไว้
- เธอทักท้วง และ ได้รับแจ้งจากเจ้าหน้าที่ว่า การไม่ให้ความยินยอมที่เธอแจ้งมีผล 6 เดือนนับแต่แจ้ง และ เป็นการใช้ข้อมูลในพื้นที่เฉพาะสาขาที่ระงับเท่านั้น เมื่อพ้น 6 เดือน เจ้าหน้าที่นำข้อมูลมาใช้ได้
- เธอ โทรไปที่หมายเลขที่ธนาคารประกาศไว้เพื่อร้องเรียน แต่หมายเลขนั้นติดต่อเพื่อร้องเรียนไม่ได้
- เธอเห็นว่าธนาคารเก็บ ใช้ หรือเปิดเผยข้อมูลไม่เป็นไปตามกฎหมาย และไม่มีช่องทางร้องเรียน จึงร้องเรียนต่อคณะกรรมการผู้เชี่ยวชาญ
คณะกรรมการผู้เชี่ยวชาญ คณะที่ 1 เห็นว่า ธนาคารใช้ข้อมูลส่วนบุคคลโดยไม่ได้รับความยินยอมจากเจ้าของข้อมูล และไม่มีฐานทางกฎหมายอื่นในการเก็บ ใช้ หรือเปิดเผยข้อมูลของผู้ร้อง จึงเป็นการ ฝ่าฝืนไม่ปฏิบัติตามมาตรา 27
แต่การกระทำนี้ เกิดขึ้นครั้งแรก และธนาคาร แก้ไขตามความประสงค์ของผู้ร้องแล้ว คณะกรรมการจึงอาศัยอำนาจตามมาตรา 90 มีคำสั่ง ตักเตือนและให้ธนาคารแก้ไขการดำเนินงาน ดังนี้
- จัดให้มีมาตรการที่เหมาะสม ปรับปรุงกระบวนการหรือเทคโนโลยีในการเก็บ ใช้ หรือเปิดเผยข้อมูลเพื่อการตลาดแบบตรงให้มีประสิทธิภาพ
- อย่างน้อยต้องมี กระบวนการตรวจสอบความยินยอมหรือฐานทางกฎหมายที่ใช้เพื่อการตลาดแบบตรง ก่อนติดต่อเสนอผลิตภัณฑ์
- แจ้งวัตถุประสงค์และรายละเอียดตามมาตรา 23 ให้เจ้าของข้อมูลทราบ
- แจ้งผลการปฏิบัติตามคำสั่งภายใน 30 วัน นับแต่วันที่ได้รับคำสั่ง
(ผลการพิจารณาที่ 6/2567 ลงวันที่ 11 มีนาคม 2567)
ความเห็นผู้เขียน: ประโยค “ปฏิเสธได้แค่ 6 เดือน” ผิด 2 ชั้น
ชั้นแรก เรื่องเวลา มาตรา 19 วรรคห้าให้เจ้าของข้อมูลถอนความยินยอมได้ ทุกเมื่อ และมาตรา 32 ให้คัดค้านการตลาดแบบตรงได้ ไม่มีมาตราไหนบอกว่าคำปฏิเสธหมดอายุ ตัวเลข 6 เดือนอาจมาจากนโยบายภายในหรือระบบที่ตั้งให้รายชื่อกลับเข้าแคมเปญอัตโนมัติ ซึ่งถ้ามีจริง นั่นคือระบบที่ต้องแก้ ไม่ใช่สิ่งที่ลูกค้าต้องรับ
ชั้นที่สอง เรื่องพื้นที่ คำว่า “ใช้เฉพาะสาขาที่ระงับเท่านั้น” สะท้อนระบบที่แต่ละสาขาถือรายชื่อของตัวเอง แต่ผู้ควบคุมข้อมูลตามกฎหมายคือ ธนาคารทั้งองค์กร ไม่ใช่สาขา ลูกค้าบอกครั้งเดียว ต้องหยุดทั้งธนาคาร
อีกจุดที่ไม่ควรมองข้ามคือ เบอร์ร้องเรียนที่ใช้ไม่ได้ คณะกรรมการไม่ได้วินิจฉัยประเด็นนี้แยกไว้ แต่สำหรับลูกค้า ช่องทางที่ติดต่อไม่ได้คือเหตุผลที่ทำให้เรื่องเล็กกลายเป็นเรื่องร้องเรียน ถ้าลูกค้าบอกพนักงานได้ทันทีและระบบรับคำนั้นไว้ เรื่องนี้อาจไม่ไปถึงคณะกรรมการเลย ดูวิธีออกแบบช่องทางรับคำขอใน ลูกค้ากดถอนความยินยอม ต้องหยุดใช้ข้อมูลเร็วแค่ไหน
สุดท้าย คำสั่งข้อ 2 คือหัวใจของตอนนี้ “ตรวจความยินยอมหรือฐานกฎหมายก่อนโทร” ฟังดูธรรมดา แต่แปลว่าพนักงานขายทุกคนต้องเห็นสถานะความยินยอมของลูกค้าก่อนกดโทร ถ้าระบบของคุณไม่มีหน้าจอนี้ ให้เริ่มจากตรงนี้ ตัวอย่างค่าปรับจริงเมื่อระบบไม่จำคำปฏิเสธ ดู อิตาลีปรับ BBVA 5.5 ล้านยูโร ลูกค้าบอกไม่รับโฆษณาแต่ระบบยังส่ง 7 เดือน
เรื่องที่ 4: ถอนความยินยอมแล้ว ธนาคารยืนยันแล้ว ทำไมยังโทรมาชวนทำบัตร?
เพราะการถอนไปไม่ถึงพนักงานที่โทร คณะกรรมการวินิจฉัยว่าเมื่อลูกค้าถอนความยินยอมแล้ว ธนาคารไม่มีอำนาจใช้ข้อมูลอีกต่อไปตามมาตรา 19 การโทรต่อจึงฝ่าฝืนมาตรา 27 และแม้คู่กรณีตกลงกันได้แล้ว คณะกรรมการก็ยังสั่งให้ธนาคารอบรมพนักงานและเร่งระบบถอนความยินยอม การตกลงกันได้ไม่ได้ทำให้คำสั่งหายไป
ผู้ร้องเป็นผู้ชายคนหนึ่ง เรื่องของเขามีลำดับดังนี้
- ธนาคาร ติดต่อเขาเพื่อชักชวนให้สมัครบัตรเครดิต ซึ่งเขาแจ้งว่า ไม่เคยให้ความยินยอมให้ติดต่อขายผลิตภัณฑ์ใด ๆ
- เขาจึง ยกเลิกการให้ความยินยอม และ ธนาคารส่งข้อความกลับมายืนยันการยกเลิก
- หลังจากนั้น ยังมีเจ้าหน้าที่ของธนาคารโทรมาขายผลิตภัณฑ์เหมือนเดิม
คณะกรรมการผู้เชี่ยวชาญ คณะที่ 1 วางเหตุผลดังนี้
- ธนาคารมีสถานะเป็น ผู้ควบคุมข้อมูลส่วนบุคคลตามมาตรา 6
- ผู้ร้อง ถอนความยินยอมไปแล้ว ธนาคารจึง ไม่มีอำนาจเก็บ ใช้ หรือเปิดเผยข้อมูลของผู้ร้องตามกฎหมายอีกต่อไปตามมาตรา 19
- แต่ธนาคารยังติดต่อผู้ร้องเพื่อขายผลิตภัณฑ์ จึงเป็นการ ไม่ปฏิบัติตามมาตรา 27
- ต่อมา ธนาคารและผู้ร้องประนีประนอมยอมความกันแล้ว
คณะกรรมการอาศัยอำนาจตามมาตรา 74 ประกอบข้อ 16 ของระเบียบว่าด้วยการยื่น การไม่รับเรื่อง การยุติเรื่อง การพิจารณา และระยะเวลาในการพิจารณาคำร้องเรียน พ.ศ. 2565 และข้อ 4 (7) ของประกาศคณะกรรมการ เรื่อง มาตรการรักษาความมั่นคงปลอดภัยของผู้ควบคุมข้อมูลส่วนบุคคล พ.ศ. 2565 มีคำสั่งให้
- สร้างความตระหนักรู้ เรื่องความสำคัญของการคุ้มครองข้อมูลและความมั่นคงปลอดภัยให้บุคลากร พนักงาน และเจ้าหน้าที่ที่เข้าถึงหรือใช้ข้อมูลส่วนบุคคล ทราบและถือปฏิบัติตามมาตรา 37 (1)
- ปรับปรุงการบริหารจัดการคำร้องหรือคำขอใช้สิทธิของเจ้าของข้อมูล ให้สอดคล้องกับกฎหมายและความคาดหวังโดยสมเหตุสมผลของเจ้าของข้อมูล โดยเฉพาะระยะเวลาที่ทำให้การถอนความยินยอมมีผล ให้รวดเร็วและมีประสิทธิภาพยิ่งขึ้น
- รายงานผลภายใน 30 วัน นับแต่วันที่ได้รับคำสั่ง
(ผลการพิจารณาที่ 8/2567 ลงวันที่ 11 มีนาคม 2567)
ความเห็นผู้เขียน: เรื่องนี้น่าสนใจที่สุดในเชิงระบบ เพราะธนาคาร ทำถูกครึ่งหนึ่ง คือรับคำขอถอนและส่งข้อความยืนยันกลับไปแล้ว แต่ข้อความยืนยันไม่ได้ทำให้รายชื่อในมือพนักงานขายเปลี่ยนตาม
รูปแบบนี้พบบ่อยในองค์กรใหญ่ ระบบรับคำขออยู่ฝั่งหนึ่ง ระบบโทรขายอยู่อีกฝั่ง และรายชื่อแคมเปญถูกดึงออกมาล่วงหน้าเป็นสัปดาห์ เมื่อลูกค้าถอนในวันจันทร์ รายชื่อที่พนักงานถืออยู่ยังเป็นของวันศุกร์ก่อน
สังเกตด้วยว่าคณะกรรมการ ผูกเรื่องนี้กับมาตรา 37 (1) และประกาศมาตรการรักษาความมั่นคงปลอดภัย ซึ่งปกติเราคิดว่าเป็นเรื่องรหัสผ่านหรือไฟร์วอลล์ แต่ในเรื่องนี้ “มาตรการ” คือ คนที่ต้องรู้ว่าเมื่อไรต้องหยุด และ ระบบที่ทำให้การถอนมีผลเร็ว
อีกบทเรียนคือ ตกลงกันได้ไม่ได้แปลว่าจบ คู่กรณีประนีประนอมกันแล้ว แต่คณะกรรมการยังออกคำสั่งให้แก้ทั้งระบบ เพราะปัญหาไม่ได้อยู่ที่ลูกค้าคนเดียว ถ้าระบบไม่แก้ ลูกค้าคนต่อไปก็จะเจอแบบเดียวกัน
ถ้าคุณอยากรู้ว่าต้องหยุดเร็วแค่ไหน และรับคำขอแบบไหนให้ทันเวลา ดู ลูกค้าขอดู ขอลบ ขอหยุดใช้ข้อมูล ตอบอย่างไรให้ทันกำหนด และ คู่มือรับมือคำขอใช้สิทธิของเจ้าของข้อมูล
ยินยอม คัดค้าน ถอน ต่างกันอย่างไร? ลูกค้าธนาคารควรใช้คำไหน
ถ้าธนาคารใช้ความยินยอมเป็นฐาน ให้ “ถอนความยินยอม” ตามมาตรา 19 ถ้าธนาคารอ้างประโยชน์โดยชอบด้วยกฎหมาย ให้ “คัดค้านการตลาดแบบตรง” ตามมาตรา 32 และถ้าไม่แน่ใจ ให้แจ้งทั้ง 2 อย่างในคำขอเดียว ผลในทางปฏิบัติเหมือนกัน คือธนาคารต้องหยุดใช้ข้อมูลของเราเพื่อการตลาด
| สิ่งที่ทำ | ใช้เมื่อ | มาตรา | ตัวอย่างในตอนนี้ |
|---|---|---|---|
| ไม่ให้ความยินยอมตั้งแต่ต้น | ธนาคารขอความยินยอมในแอปหรือใบสมัคร | 19 | เรื่องที่ 1 และ 2 |
| ถอนความยินยอม | เคยให้ความยินยอมไว้ และไม่ต้องการแล้ว | 19 วรรคห้า | เรื่องที่ 1 และ 4 |
| คัดค้านการตลาดแบบตรง | ธนาคารอ้างประโยชน์โดยชอบด้วยกฎหมาย หรือไม่รู้ว่าใช้ฐานอะไร | 32 | เรื่องที่ 2 |
| ขอให้ลบข้อมูล | ไม่ต้องการให้ธนาคารเก็บข้อมูลไว้เลย (มีข้อยกเว้นตามกฎหมายอื่น) | 33 | จะถอดใน EP.10 |
ตารางนี้เป็นความเห็นของผู้เขียนเพื่อให้เลือกใช้ง่าย ข้อสำคัญคือ ไม่มีคำไหนหมดอายุ และธนาคารไม่มีสิทธิกำหนดว่าคำขอของเรามีผลเฉพาะสาขาหรือเฉพาะช่องทางที่เราแจ้ง
โดนธนาคารโทรขายหรือส่งการตลาดไม่หยุด ต้องทำอย่างไร? แผน 7 วัน
เก็บหลักฐาน แจ้งถอนและคัดค้านเป็นลายลักษณ์อักษร ขอการยืนยัน บันทึกสายที่ยังเข้ามา แล้วร้องเรียน สคส. ถ้ายังไม่หยุด ทุกขั้นตอนทำเองได้ ไม่ต้องจ้างทนาย
| วัน | ทำอะไร | เพราะอะไร |
|---|---|---|
| 1 | จดวันเวลา เบอร์ที่โทรมา ชื่อพนักงาน สาขา และผลิตภัณฑ์ที่เสนอ แคปหน้าจออีเมลหรือ SMS | หลักฐานเบื้องต้นสำหรับทุกขั้นต่อไป |
| 1 | บอกในสายว่า “ขอถอนความยินยอมและคัดค้านการตลาดทุกช่องทาง” ถ้าพนักงานบอกว่ามีผลแค่ 6 เดือนหรือเฉพาะสาขา ให้จดไว้ | เป็นหลักฐานแบบเรื่องที่ 3 |
| 2 | ส่งคำขอเป็นลายลักษณ์อักษร ผ่านแอป อีเมล หรือแบบฟอร์มของธนาคาร ระบุว่าถอนความยินยอม คัดค้านการตลาดแบบตรงตามมาตรา 32 และให้มีผลทั้งธนาคารและบริษัทในเครือ | มีวันที่ชัด (เรื่องที่ 1 และ 2) |
| 3 | ขอให้ธนาคารยืนยันกลับเป็นลายลักษณ์อักษร | เก็บไว้เทียบถ้ายังมีสายเข้ามา (เรื่องที่ 4) |
| 7 | บันทึกสายหรืออีเมลที่ยังเข้ามา พร้อมวันที่ | หลักฐานว่าคำขอไม่ได้ถูกทำตาม |
| ภายใน 30 วัน | ถ้ายังไม่หยุด ร้องเรียนต่อ สคส. แนบหลักฐานทั้งหมด | ช่องทางที่ทำให้เกิดคำสั่งในเรื่องที่ 3 และ 4 |
ลำดับนี้เป็นความเห็นของผู้เขียน และถ้าสายที่อ้างว่าเป็นธนาคารขอรหัส OTP เลขบัตร หรือให้กดลิงก์ ให้วางสายทันที ธนาคารจริงไม่ขอข้อมูลแบบนี้ทางโทรศัพท์ อ่านวิธีสังเกตมิจฉาชีพที่แอบอ้างใน EP.07 คนโดนสวมรอยตัวตน
ธนาคารและธุรกิจที่ทำการตลาดกับลูกค้าต้องทำอะไรให้ถูก PDPA? เช็กลิสต์ 10 ข้อ
ถ้าข้อไหนตอบไม่ได้ ให้แก้ข้อนั้นก่อนแคมเปญถัดไป ทั้ง 4 เรื่องในตอนนี้มีต้นเหตุจาก 3 จุด คือ หน้าจอขอความยินยอมที่ไม่ให้ทางเลือก คำปฏิเสธที่ไม่ถูกจำ และพนักงานที่ไม่เห็นสถานะความยินยอมก่อนโทร 10 ข้อนี้ใช้ได้กับธนาคาร ประกัน สินเชื่อ ค้าปลีก และธุรกิจที่มีฐานลูกค้า
- แยกความยินยอมการตลาดออกจากเงื่อนไขบริการ ลูกค้าที่ไม่ยินยอมการตลาดต้องใช้บริการหลักได้ตามปกติ (เรื่องที่ 1)
- ปุ่มยอมรับและปฏิเสธต้องเห็นชัดเท่ากัน ไม่ซ่อน ไม่ติ๊กไว้ล่วงหน้า
- แยกความยินยอมของบริษัทในเครือ และให้ถอนได้ทั้งเครือในคำขอเดียว (เรื่องที่ 1)
- บันทึกฐานกฎหมายของทุกแคมเปญ ถ้าใช้ประโยชน์โดยชอบด้วยกฎหมาย ให้ทำการประเมินไว้ (เรื่องที่ 2)
- ถามเรื่องการรับการตลาดตั้งแต่ใบสมัคร และบันทึกคำตอบไว้เป็นหลักฐาน (เรื่องที่ 2)
- คำปฏิเสธไม่มีวันหมดอายุ ลบกฎภายในที่ดึงรายชื่อกลับเข้าแคมเปญอัตโนมัติ (เรื่องที่ 3)
- รายการห้ามติดต่อต้องเป็นของทั้งองค์กร ไม่ใช่ของสาขาหรือของทีม (เรื่องที่ 3)
- ให้พนักงานเห็นสถานะความยินยอมก่อนกดโทรทุกครั้ง ตรงกับคำสั่งในเรื่องที่ 3
- การถอนต้องมีผลกับรายชื่อที่พนักงานถืออยู่ทันที ไม่ใช่รอรอบดึงรายชื่อถัดไป (เรื่องที่ 4)
- อบรมพนักงานขายทุกคนตามมาตรา 37 (1) ให้รู้ว่าเมื่อไรต้องหยุด และห้ามบอกลูกค้าว่าคำปฏิเสธมีอายุ (เรื่องที่ 3 และ 4)
ข้อ 10 คือข้อที่ถูกสั่งตรง ๆ ในเรื่องที่ 4 ถ้าอยากให้ทีมขายมีทักษะนี้ติดตัว ลองดูคอร์สพัฒนาทักษะคนทำงานที่ Skillno (เร็ว ๆ นี้) หรือวัดความพร้อมของทั้งธุรกิจแบบเร็ว ๆ ด้วย ตรวจสุขภาพ PDPA 10 ข้อ ฟรี
การตลาดโดยไม่มีฐานกฎหมาย ธุรกิจเสี่ยงอะไรบ้าง? 4 ชั้นที่ควรรู้
ความเสี่ยงมีทั้งคำสั่งตักเตือนของคณะกรรมการ ค่าปรับทางปกครอง ค่าเสียหายทางแพ่ง และความไว้ใจของลูกค้า 2 เรื่องในตอนนี้จบที่คำสั่งตักเตือนและคำสั่งให้แก้ระบบ ซึ่งเป็นชั้นแรกเท่านั้น
| ชั้น | ความเสี่ยง | รายละเอียด |
|---|---|---|
| 1 | คำสั่งของคณะกรรมการผู้เชี่ยวชาญ | ตักเตือน สั่งปรับปรุงกระบวนการ อบรมพนักงาน และรายงานผลภายใน 30 วัน (เรื่องที่ 3 และ 4) |
| 2 | โทษปรับทางปกครอง | ใช้ข้อมูลโดยไม่มีฐานตามมาตรา 24 หรือ 27 หรือไม่หยุดเมื่อลูกค้าคัดค้านตามมาตรา 32 ปรับไม่เกิน 3,000,000 บาทตามมาตรา 83 ไม่แจ้งวัตถุประสงค์และรายละเอียดตามมาตรา 23 ปรับไม่เกิน 1,000,000 บาทตามมาตรา 82 |
| 3 | ความรับผิดทางแพ่ง | เจ้าของข้อมูลเรียกค่าสินไหมทดแทนได้ตามมาตรา 77 และศาลสั่งค่าสินไหมเชิงลงโทษเพิ่มได้ไม่เกิน 2 เท่าตามมาตรา 78 |
| 4 | ความไว้ใจของลูกค้า | ลูกค้าธนาคารย้ายบัญชีได้ในวันเดียว และคนที่ถูกบอกว่า “ปฏิเสธได้แค่ 6 เดือน” จะเล่าต่อ |
คำสั่งตักเตือนในเรื่องที่ 3 ระบุชัดว่าเป็นเพราะ เกิดขึ้นครั้งแรก และธนาคารแก้ไขแล้ว ถ้าเกิดซ้ำ ธนาคารอาจไม่ได้รับการผ่อนผันแบบเดิม ดูโทษทั้งหมดได้ที่ คู่มือโทษตาม PDPA
ซีรีส์ “ถอดเคส PDPA”: ข้อมูลของเราในมือธนาคารและบริษัทประกัน
ชุดนี้มี 6 ตอน (EP.08 ถึง EP.13) ถอดเรื่องร้องเรียนจริงที่ผู้ถูกร้องเป็นธนาคาร บริษัทประกัน และสถาบันการเงิน ทุกเรื่องสรุปจากผลการพิจารณาของคณะกรรมการผู้เชี่ยวชาญ คณะที่ 1
| ตอน | เรื่อง | คำถามหลัก |
|---|---|---|
| EP.08 | ประกันโทรขายไม่หยุด | เบอร์เรามาจากไหน และบอกเลิกแล้วต้องหยุดไหม |
| EP.09 | การตลาดของธนาคารและความยินยอม (ตอนนี้) | ยินยอมในแอปธนาคารแบบไหนไม่อิสระ |
| EP.10 | ขอลบข้อมูลแล้วถูกปฏิเสธ | กฎหมายไหนสั่งให้ธนาคารเก็บต่อ |
| EP.11 | หนี้และสินเชื่อ | ทวงหนี้ผ่านคนอื่นได้แค่ไหน |
| EP.12 | ใครเปิดดูบัญชีของเรา | สิทธิดูบันทึกการเข้าถึงข้อมูล |
| EP.13 | เคลมประกันและขอบเขตของ PDPA | เรื่องไหน PDPA ช่วยได้ เรื่องไหนไม่ได้ |
ตอนหน้าว่าด้วยลูกค้าที่ขอให้ธนาคารลบข้อมูล แต่ธนาคารตอบว่ากฎหมายอื่นสั่งให้เก็บ ถ้าอยากอ่านก่อน ดู ลูกค้าขอลบข้อมูล ธนาคารทำให้ระบุตัวไม่ได้แทนได้หรือไม่
ให้ Kooru ช่วยวางระบบความยินยอมและการหยุดการตลาด ก่อนลูกค้าคนถัดไปจะร้องเรียน
Kooru ช่วยตรวจหน้าจอขอความยินยอม ฐานกฎหมายของแต่ละแคมเปญ ระบบรับคำขอถอนและคัดค้าน และขั้นตอนที่ทำให้คำขอไปถึงพนักงานขายทันที เพราะทั้ง 4 เรื่องในบทความนี้มีคำถามเดียวกัน คือ “ลูกค้าบอกแล้ว ระบบจำได้ไหม”
1. ตรวจช่องโหว่ทั้งธุรกิจใน 3 วันทำการ
เริ่มจาก Kooru Data Shield แพ็กเกจ Assessment ราคา 5,900 บาท ทีมกฎหมายตรวจหน้าจอขอความยินยอม ฐานกฎหมายของแคมเปญ และเอกสาร แล้วส่งรายงานพร้อมแผนแก้ภายใน 3 วันทำการ
2. ระบบความยินยอมที่ถูกต้อง
ใช้ ขั้นตอนบริหารจัดการความยินยอมสำหรับองค์กร เพื่อแยกความยินยอมการตลาดออกจากบริการหลัก บันทึกฐานกฎหมาย และทำให้ปุ่มปฏิเสธทำงานจริง
3. ระบบถอนความยินยอมและคำขอใช้สิทธิ
ใช้ หนังสือแจ้งการถอนความยินยอม คู่กับ ชุดแบบฟอร์มคำขอใช้สิทธิของเจ้าของข้อมูล เพื่อให้คำว่า “ไม่เอาแล้ว” ถูกบันทึก มีผลทั้งองค์กร และยืนยันกลับลูกค้าทุกครั้ง
4. บริการ DPO รายเดือน
ถ้าธุรกิจของคุณมีทีมขาย แคมเปญการตลาดต่อเนื่อง หรือแชร์ข้อมูลกับบริษัทในเครือ ดู บริการ DPO as a Service ของ Kooru
ติดต่อเรา
ทักมาทาง LINE @kooru เล่าสั้น ๆ ว่าตอนนี้ลูกค้าของคุณถอนความยินยอมได้ทางไหนบ้าง ทีมกฎหมาย Kooru ตอบในเวลาทำการ ปรึกษาเบื้องต้น 15 นาทีไม่มีค่าใช้จ่าย
ข้อความฝากให้คิด
ปุ่ม “ยอมรับ” ที่ไม่มีปุ่ม “ไม่ยอมรับ” อยู่ข้าง ๆ ไม่ใช่ความยินยอม แต่เป็นทางเดียวที่เหลือ
คำปฏิเสธของลูกค้าไม่มีวันหมดอายุ ไม่ว่าระบบจะตั้งไว้กี่เดือน
ลูกค้าคุยกับธนาคาร ไม่ได้คุยกับสาขา
ข้อความยืนยันว่า “ยกเลิกแล้ว” ไม่มีความหมาย ถ้าโทรศัพท์ยังดังอยู่
และคำถามที่ทุกทีมการตลาดควรตอบให้ได้ ไม่ใช่ “แคมเปญนี้เข้าถึงลูกค้ากี่คน” แต่คือ “ลูกค้าที่บอกว่าไม่เอาแล้ว หายออกจากรายชื่อนี้ภายในกี่นาที”
คำถามที่พบบ่อย (FAQ) เกี่ยวกับการตลาดของธนาคารและ PDPA
1. ธนาคารโทรมาขายผลิตภัณฑ์โดยเราไม่เคยให้ความยินยอม ผิด PDPA ไหม?
ผิดได้ ถ้าธนาคารไม่มีความยินยอมและไม่มีฐานทางกฎหมายอื่นรองรับ ในผลการพิจารณาที่ 6/2567 ธนาคารโทรเสนอผลิตภัณฑ์เงินฝากโดยไม่ได้รับความยินยอมและไม่มีฐานอื่น คณะกรรมการวินิจฉัยว่าฝ่าฝืนมาตรา 27 และมีคำสั่งตักเตือนตามมาตรา 90
2. การปฏิเสธการตลาดมีผลแค่ 6 เดือนจริงไหม?
ไม่จริง PDPA ให้ถอนความยินยอมได้ทุกเมื่อตามมาตรา 19 และคัดค้านการตลาดแบบตรงได้ตามมาตรา 32 ไม่มีมาตราใดกำหนดให้คำปฏิเสธหมดอายุ ในผลการพิจารณาที่ 6/2567 พนักงานบอกลูกค้าแบบนี้ และธนาคารถูกตักเตือน
3. แอปธนาคารบังคับให้กดยินยอมการตลาดก่อนใช้งาน ทำได้ไหม?
เสี่ยงผิดมาตรา 19 วรรคสี่ ซึ่งห้ามผูกความยินยอมเป็นเงื่อนไขของบริการที่ไม่จำเป็นหรือไม่เกี่ยวข้อง ในผลการพิจารณาที่ 1/2566 ผู้ร้องร้องว่าแอปขอความยินยอมแบบไม่ให้อิสระ ธนาคารแก้หน้าจอแล้ว ผู้ร้องจึงถอนเรื่อง
4. ธนาคารส่งอีเมลการตลาดโดยอ้างประโยชน์โดยชอบด้วยกฎหมายได้ไหม?
ได้ถ้าเข้าเงื่อนไขมาตรา 24 (5) แต่ลูกค้ามีสิทธิคัดค้านตามมาตรา 32 และธนาคารต้องหยุด ในผลการพิจารณาที่ 3/2567 ธนาคารนำชื่อลูกค้าออกภายใน 3 วันหลังคัดค้าน และแจ้งกลับภายใน 12 วัน คณะกรรมการยุติเรื่อง
5. ถอนความยินยอมแล้ว ธนาคารยังโทรมาได้ไหม?
ไม่ได้ เมื่อถอนความยินยอมแล้ว ธนาคารไม่มีอำนาจใช้ข้อมูลเพื่อการนั้นอีกต่อไปตามมาตรา 19 การโทรต่อเป็นการฝ่าฝืนมาตรา 27 ตามผลการพิจารณาที่ 8/2567
6. ถอนความยินยอมที่สาขาเดียว มีผลทั้งธนาคารไหม?
ควรมีผลทั้งธนาคาร เพราะผู้ควบคุมข้อมูลคือธนาคารทั้งองค์กร ไม่ใช่สาขา ในผลการพิจารณาที่ 6/2567 พนักงานบอกว่าการปฏิเสธใช้เฉพาะสาขาที่ระงับ และธนาคารถูกสั่งให้ตรวจความยินยอมหรือฐานกฎหมายก่อนติดต่อทุกครั้ง
7. ตกลงกับธนาคารได้แล้ว ยังมีคำสั่งให้แก้ไขได้ไหม?
ได้ ในผลการพิจารณาที่ 8/2567 ธนาคารและผู้ร้องประนีประนอมยอมความกันแล้ว แต่คณะกรรมการยังสั่งให้อบรมพนักงานตามมาตรา 37 (1) และปรับปรุงระบบให้การถอนความยินยอมมีผลเร็วขึ้น พร้อมรายงานผลภายใน 30 วัน
8. ควรใช้คำว่าถอนความยินยอมหรือคัดค้าน?
ถ้าธนาคารใช้ความยินยอมเป็นฐาน ให้ถอนความยินยอมตามมาตรา 19 ถ้าอ้างประโยชน์โดยชอบด้วยกฎหมาย ให้คัดค้านตามมาตรา 32 ถ้าไม่แน่ใจ ให้แจ้งทั้ง 2 อย่างในคำขอเดียวเป็นลายลักษณ์อักษร
9. เบอร์ร้องเรียนของธนาคารติดต่อไม่ได้ ทำอย่างไร?
ส่งคำขอเป็นลายลักษณ์อักษรผ่านแอป อีเมล หรือแบบฟอร์มของธนาคาร เก็บหลักฐานว่าติดต่อช่องทางที่ประกาศไว้ไม่ได้ แล้วร้องเรียนต่อ สคส. ผู้ร้องในผลการพิจารณาที่ 6/2567 ร้องเรียนต่อคณะกรรมการหลังเบอร์ร้องเรียนใช้ไม่ได้
10. ธุรกิจที่ทำการตลาดกับลูกค้าควรเริ่มแก้จากตรงไหน?
เริ่มจากแยกความยินยอมการตลาดออกจากบริการหลัก บันทึกฐานกฎหมายของทุกแคมเปญ ทำรายการห้ามติดต่อกลางของทั้งองค์กร ให้พนักงานเห็นสถานะความยินยอมก่อนโทร และทำให้การถอนมีผลกับรายชื่อที่ใช้อยู่ทันที
อ้างอิง (References)
- คณะกรรมการผู้เชี่ยวชาญ คณะที่ 1 สำนักงานคณะกรรมการคุ้มครองข้อมูลส่วนบุคคล. (7 เม.ย. 2566). ผลการพิจารณาที่ 1/2566 เรื่อง ไม่รับเรื่องร้องเรียน (การขอความยินยอมในแอป Mobile Banking)
- คณะกรรมการผู้เชี่ยวชาญ คณะที่ 1. (11 มี.ค. 2567). ผลการพิจารณาที่ 3/2567 เรื่อง ยุติเรื่องร้องเรียน (อีเมลการตลาดถึงผู้สมัครบัตรเครดิต ฐานตามมาตรา 24 (5))
- คณะกรรมการผู้เชี่ยวชาญ คณะที่ 1. (11 มี.ค. 2567). ผลการพิจารณาที่ 6/2567 เรื่อง ตักเตือนและแก้ไขการดำเนินงานให้เป็นไปตามพระราชบัญญัติคุ้มครองข้อมูลส่วนบุคคล พ.ศ. 2562
- คณะกรรมการผู้เชี่ยวชาญ คณะที่ 1. (11 มี.ค. 2567). ผลการพิจารณาที่ 8/2567 เรื่อง ให้ผู้ถูกร้องเรียนปฏิบัติตามพระราชบัญญัติคุ้มครองข้อมูลส่วนบุคคล พ.ศ. 2562 อย่างเคร่งครัด
- พระราชบัญญัติคุ้มครองข้อมูลส่วนบุคคล พ.ศ. 2562 มาตรา 6, 19, 23, 24, 27, 32, 33, 37, 74, 77, 78, 82, 83 และ 90
- ระเบียบคณะกรรมการคุ้มครองข้อมูลส่วนบุคคล ว่าด้วยการยื่น การไม่รับเรื่อง การยุติเรื่อง การพิจารณา และระยะเวลาในการพิจารณาคำร้องเรียน ข้อ 13 (3), 13 (6) และข้อ 16 ตามที่อ้างในเอกสารผลการพิจารณา
- ประกาศคณะกรรมการคุ้มครองข้อมูลส่วนบุคคล เรื่อง มาตรการรักษาความมั่นคงปลอดภัยของผู้ควบคุมข้อมูลส่วนบุคคล พ.ศ. 2565 ข้อ 4 (7)
- AiPDPA. บทความและคู่มือเรื่องความยินยอม การถอนความยินยอม ฐานประโยชน์โดยชอบด้วยกฎหมาย และคำขอใช้สิทธิ สืบค้นจาก https://aipdpa.com
- TechLawNow. ข่าวกฎหมายเทคโนโลยี กรณี CNIL ปรับ Fnac ค่าปรับ BBVA เรื่อง opt-out dark patterns และพิกเซลติดตามอีเมล สืบค้นจาก https://techlawnow.com
บทความนี้เป็นข้อมูลทั่วไปเพื่อการตัดสินใจทางธุรกิจ ไม่ใช่คำปรึกษาทางกฎหมายเฉพาะกรณี เรื่องเล่าสรุปจากเอกสารผลการพิจารณาเรื่องร้องเรียนที่เผยแพร่ต่อสาธารณะ ส่วนที่ระบุว่าเป็นความเห็นของผู้เขียนหรือข้อคิดเป็นการวิเคราะห์เพิ่มเติม ไม่ใช่ส่วนหนึ่งของเอกสาร เราไม่ระบุชื่อบุคคลและองค์กรในเรื่องเล่าเพื่อมุ่งที่หลักการ
โดย: คุณภูวรา (Khun Phuwara) – ที่ปรึกษาอาวุโสด้านกลยุทธ์ธุรกิจและ Legal-Tech แห่ง Kooru
คำถามที่พบบ่อย
ธนาคารโทรมาขายผลิตภัณฑ์โดยเราไม่เคยให้ความยินยอม ผิด PDPA ไหม?
ผิดได้ ถ้าธนาคารไม่มีความยินยอมและไม่มีฐานทางกฎหมายอื่นรองรับ ในผลการพิจารณาที่ 6/2567 ธนาคารโทรเสนอผลิตภัณฑ์เงินฝากโดยไม่ได้รับความยินยอมและไม่มีฐานอื่น คณะกรรมการวินิจฉัยว่าฝ่าฝืนมาตรา 27 และมีคำสั่งตักเตือนตามมาตรา 90
การปฏิเสธการตลาดมีผลแค่ 6 เดือนจริงไหม?
ไม่จริง PDPA ให้ถอนความยินยอมได้ทุกเมื่อตามมาตรา 19 และคัดค้านการตลาดแบบตรงได้ตามมาตรา 32 ไม่มีมาตราใดกำหนดให้คำปฏิเสธหมดอายุ ในผลการพิจารณาที่ 6/2567 พนักงานบอกลูกค้าแบบนี้ และธนาคารถูกตักเตือน
ถอนความยินยอมแล้ว ธนาคารยังโทรมาได้ไหม?
ไม่ได้ เมื่อถอนความยินยอมแล้ว ธนาคารไม่มีอำนาจใช้ข้อมูลเพื่อการนั้นอีกต่อไปตามมาตรา 19 การโทรต่อเป็นการฝ่าฝืนมาตรา 27 ตามผลการพิจารณาที่ 8/2567
เกี่ยวกับผู้เขียน: ภูวรา ครอบตะคุ
ทนายความ ใบอนุญาตเลขที่ 477/2558 · เนติบัณฑิตไทย รุ่น 69 · LL.M. Intellectual Property & Information Law (เหรียญทอง) · DPOทำงานด้านไอทีและดิจิทัลมาร์เก็ตติ้งมากว่า 20 ปีก่อนเข้าสู่วิชาชีพกฎหมาย ผู้ก่อตั้ง Kooru ที่ปรึกษากฎหมายเทคโนโลยีที่ดูแล PDPA, AI Governance และทรัพย์สินทางปัญญาให้ SME